Ulovlige el-installationer og ejerskifteforsikring: Hvem hæfter ved skjulte fejl?
Købet af en ny bolig er for de fleste danskere deres livs største enkelte investering. Når slutsedlen er underskrevet, og nøglerne er modtaget, forventer de fleste købere at kunne flytte trygt ind i deres nye hjem. Men bag de nymalede gipsvægge, over de nedsænkede lofter og i kælderkrogene gemmer der sig ikke sjældent en usynlig og potentielt farlig arv fra tidligere ejeres eller ufaglærte håndværkeres uautoriserede løsninger. Ulovlige el-installationer er en af de hyppigste kilder til konflikter mellem købere, sælgere og forsikringsselskaber efter en bolighandel. Når der pludselig opstår kortslutninger, smeltede samlinger eller nedbrud i husets strømforsyning, rejser det helt afgørende juridiske og økonomiske spørgsmål sig hurtigt: Hvem bærer det økonomiske ansvar, og hvornår dækker ejerskifteforsikringen?
For at forstå ansvarsfordelingen må man kaste et blik på den danske huseftersynsordning og forbrugerbeskyttelsesloven. Ordningen blev i sin tid indført for at skabe klarhed ved bolighandler og forhindre, at boligsælgere over et helt tiår efter et salg skulle gå i konstant frygt for at blive mødt med personlige erstatningskrav for skjulte bygningsfejl. Nøglen i denne ordning er fremlæggelsen af en gældende tilstandsrapport og el-installationsrapport samt tilbud om en ejerskifteforsikring, hvor sælger forpligter sig til at betale mindst halvdelen af forsikringspræmien. Når disse betingelser er opfyldt, er sælger som udgangspunkt friforbundet for sit tiårige mangelsansvar over for køberen for skjulte fejl – herunder ulovlige el-installationer.
Det er dog en udbredt misforståelse blandt mange boligkøbere, at en ejerskifteforsikring udgør en altomsluttende garanti, der automatisk erstatter enhver fejl, som måtte dukke op i huset efter overtagelsen. Forsikringsselskabernes dækningspligt er underlagt strenge juridiske afgrænsninger. En standard ejerskifteforsikring dækker som udgangspunkt kun skjulte fejl og mangler, der var til stede på overtagelsestidspunktet, og som ikke fremgår af el-installationsrapporten eller tilstandsrapporten. Hvis en ulovlig el-installation allerede er udstyret med en anmærkning i el-rapporten – f.eks. markeret som en kritisk skade eller et ulovligt forhold – betragtes fejlen som værende fuldt oplyst over for køberen. I det tilfælde har køber overtaget risikoen, og forsikringsselskabet vil konsekvent afvise at udbedre forholdet.
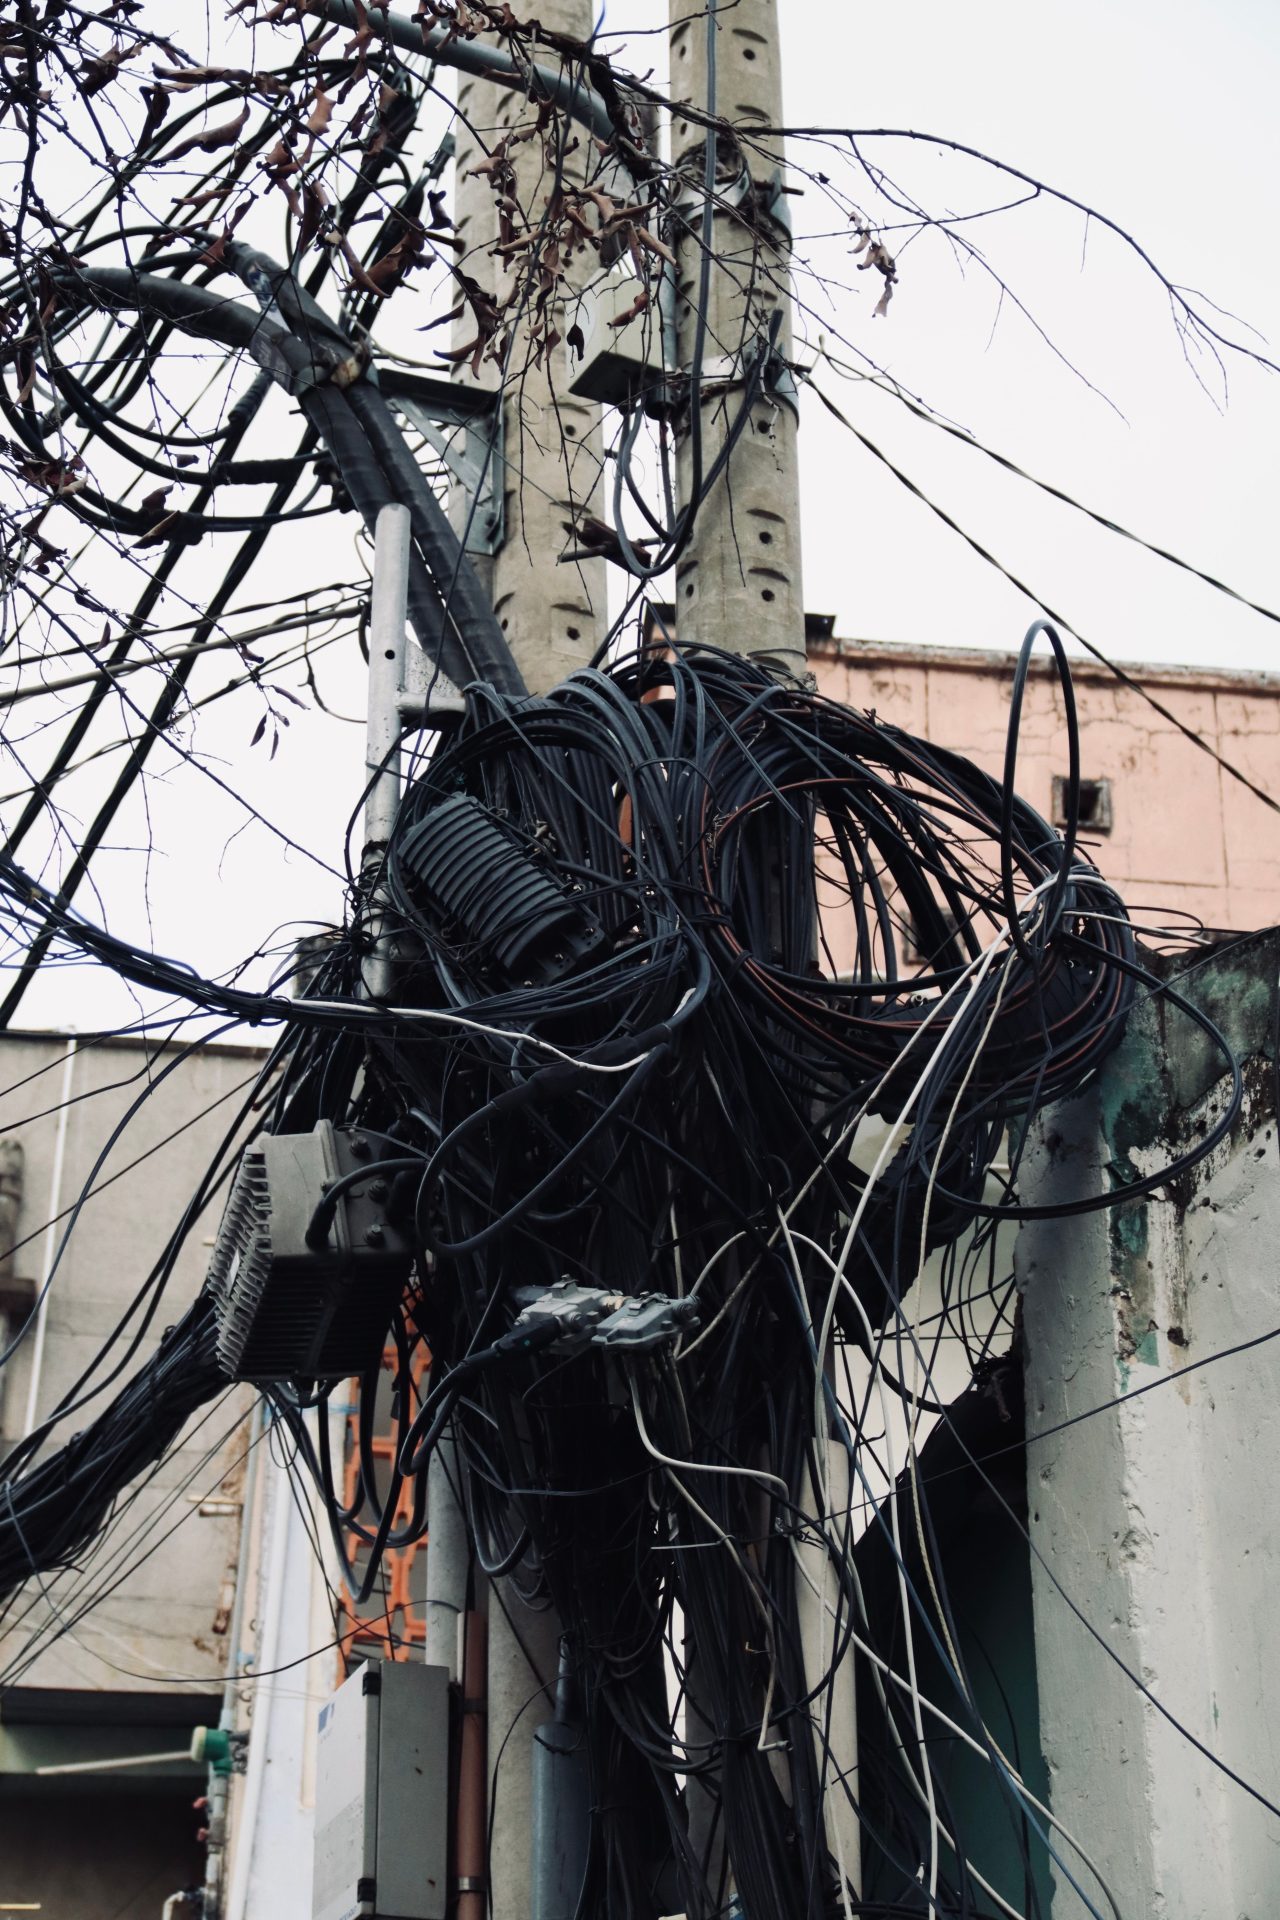
Sagen stiller sig helt anderledes, når der er tale om genuint skjulte, ulovlige el-installationer. Det kan dreje sig om spændingsførende kabler, der er blevet indmuret direkte i væggen uden beskyttelsesrør, samledåser uden træk- og berøringssikring gemt bag ufremkommelige loftsplader, eller ulovlige forgreninger til etageadskillelser udført af en tidligere ejer. Da den sagkyndige el-installatør ved udarbejdelsen af el-rapporten kun foretager en stikprøvebaseret og ikke-destruktiv besigtigelse af de synlige installationer, bliver sådanne skjulte forhold selvsagt slet ikke opdaget i rapporten.
Når køberen opdager en sådan skjult, ulovlig installation, skal der rettes henvendelse og skadesanmeldelse til ejerskifteforsikringsselskabet. For at forsikringen vil dække udbedringen, kræves det som regel, at den ulovlige installation udgør en konkret risiko for skade på personer eller ejendom – det vil sige en nærliggende fare for brand eller elektrisk stød – eller at den markant nedsætter installationens funktionelle brugbarhed. Bagatelagtige afvigelser fra stærkstrømsreglementet, som ikke indebærer nogen reel fare eller funktionsforringelse, afvises ofte af selskaberne.
Vigtigt om juridiske tvister
Husk, at vurderingen af svig, grov uagtsomhed og forsikringsdækning altid beror på en konkret retlig vurdering i den enkelte sag. Hverken el-rapporter eller artikler som denne kan erstatte professionel rådgivning fra en boligadvokat eller Ankenævnet for Forsikring, hvis der opstår konflikt mellem køber, sælger eller forsikringsselskab.
Der findes dog en særlig situation, hvor sælger alligevel kan blive gjort personligt og økonomisk ansvarlig for ulovlige el-installationer, uagtot at der er tegnet ejerskifteforsikring. Dette gælder i de tilfælde, hvor sælger har handlet enten svigagtigt eller groft uagtsomt. Hvis sælger selv har udført omfattende ulovligt el-arbejde i sin ejertid – eller har haft fuldt kendskab til, at en ufaglært pårørende har udført farlige installationer – og bevidst har fortiet disse oplysninger over for den sagkyndige og køberen i sælgeroplysningsskemaet, gælder ansvarsfraskrivelsen ikke. I sådanne tilfælde kan køberen og forsikringsselskabet anlægge en erstatningssag mod sælger med krav om fuld godtgørelse af udbedringsomkostningerne.
Sagsbehandlingen omkring skjulte el-fejl fører desværre ofte til langvarige tvister mellem boligejere og forsikringsselskaber, hvor Ankenævnet for Forsikring hyppigt må opføre som klageinstans. For at stå stærkest muligt i en sådan proces bør man som boligejer aldrig selv begynde at nedbryde eller reparere på en formodet ulovlig installation, før skaden er anmeldt, fotodokumenteret og besigtiget af forsikringsselskabets taksator eller en uvildig, autoriseret el-installatør. En grundig dokumentation i form af billeder, faglige vurderinger og præcise stikprøvebeskrivelser er det bedste fundament for at sikre, at forsikringsdækningen opnås, og at boligens el-sikkerhed genetableres på lovlig vis.
Disclaimer:
Denne artikel er udarbejdet af Boligeltjek.dk’s AI-redaktion og er efterfølgende gennemsat og redigeret af menneskelige redaktører for at sikre høj faglig standard. Indholdet tjener alene som generel folkeoplysning. Indholdet kan og må ikke træde i stedet for en konkret besigtigelse fra en autoriseret el-installatør eller juridisk rådgivning fra en advokat/boligadvokat. Boligeltjek.dk fraskriver sig ethvert ansvar for dispositioner foretaget på baggrund af artiklen.